เศรษฐกิจ · ข่าวเด่น
5 วิธีออมเงิน ทำแล้วรวย เริ่มวันนี้ สร้างเงินก้อนในอนาคต
เงินเดือนออกทีไร ไม่นานก็หมดบัญชี… อยากมีเงินเก็บ แต่ไม่รู้จะเริ่มอย่างไร? RACCOON NEWS ชวนปรับพฤติกรรมการเงินด้วย 5 วิธีออมที่ทำได้จริง ช่วยให้เป้าหมายเงินก้อนใกล้ขึ้นทีละนิด
แม้ไม่มีสูตรออมเงินที่รับประกันว่าจะทำให้ทุกคนร่ำรวย แต่การเริ่มออมให้เหมาะกับรายได้และทำอย่างต่อเนื่อง เป็นพื้นฐานสำคัญของความมั่นคงทางการเงิน
1. ออมก่อนใช้ เงินเข้าปุ๊บ แบ่งเก็บทันที
หากรอใช้เงินจนสิ้นเดือนแล้วค่อยออม หลายคนอาจพบว่าไม่มีเงินเหลือ ลองเปลี่ยนเป็นแบ่งเงินออมทันทีที่ได้รับรายได้ แล้วจัดสรรส่วนที่เหลือให้เพียงพอกับค่าใช้จ่ายจำเป็นและภาระหนี้
อาจเริ่มจาก 10% ของรายได้ หรือจำนวนที่ทำได้จริงโดยไม่ต้องกู้เงินมาใช้จ่าย พร้อมตั้งโอนอัตโนมัติไปยังบัญชีออมเงิน เพื่อลดโอกาสลืมหรือเผลอใช้จนหมด แนวทางออมก่อนใช้และปรับยอดออมตามกำลังสอดคล้องกับคำแนะนำของธนาคารแห่งประเทศไทย bot.or.th
ตัวอย่าง: รายได้เดือนละ 20,000 บาท แบ่งออม 2,000 บาททุกเดือน ครบ 1 ปีจะมีเงินต้นสะสม 24,000 บาท หากไม่ถอนออกมาใช้
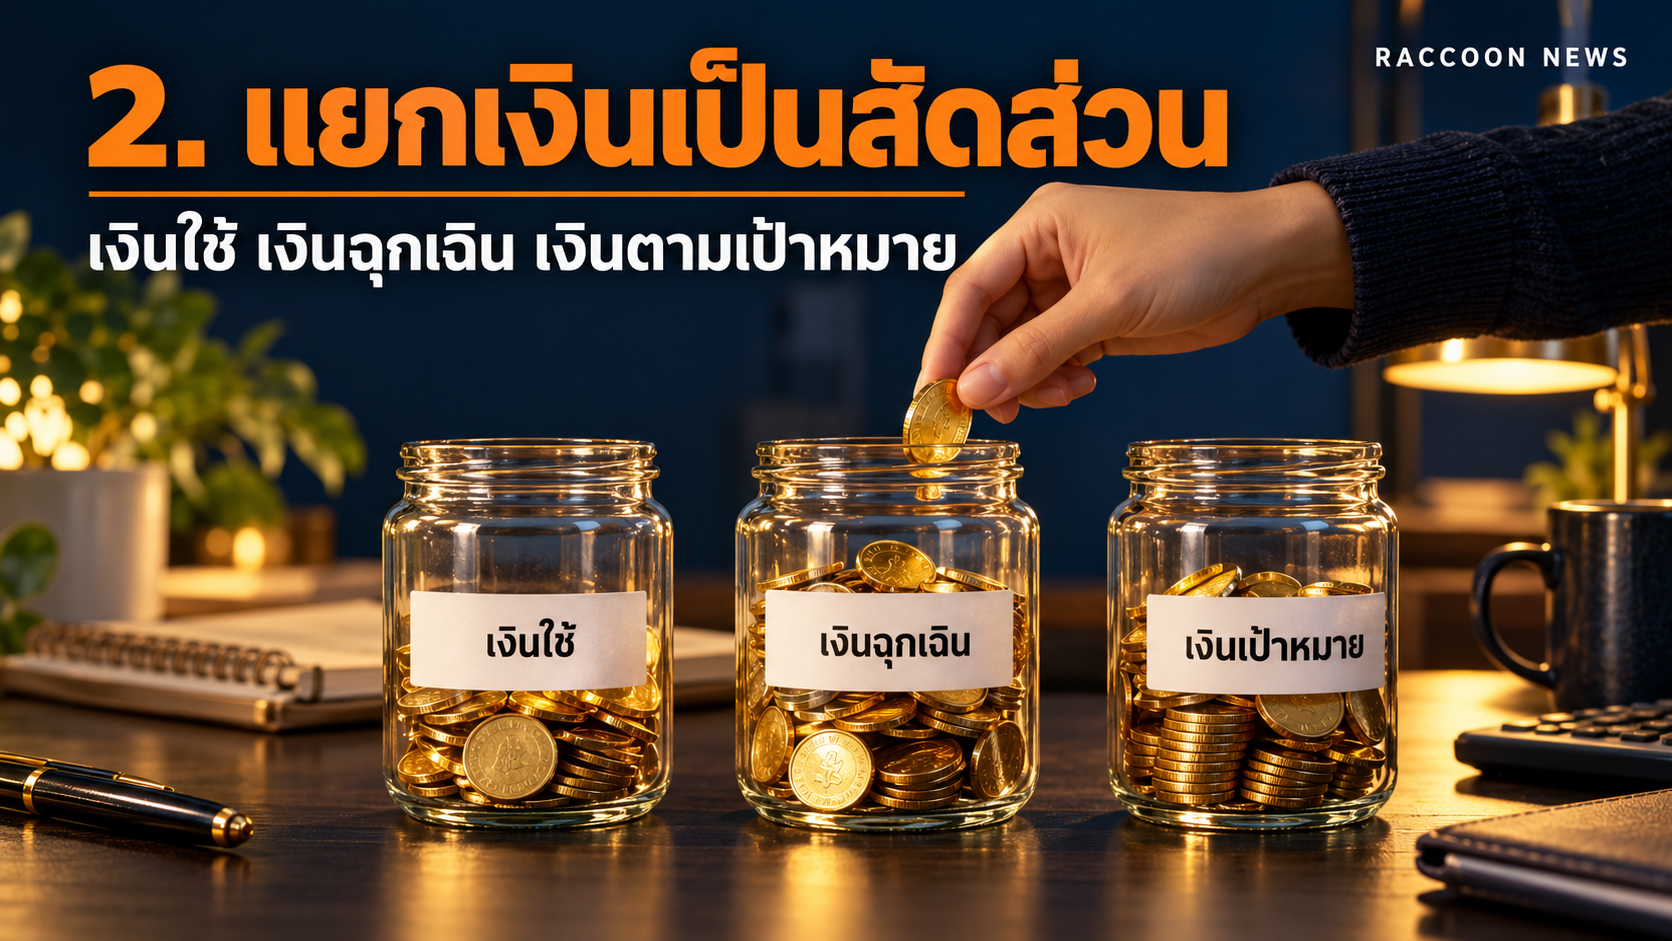
2. แยกเงินเป็นสัดส่วน อย่าให้เงินออมปนกับเงินใช้
เห็นเงินรวมกันในบัญชีเดียว อาจทำให้รู้สึกว่ายังมีเงินให้ใช้มากกว่าความเป็นจริง ลองแบ่งเงินตามหน้าที่ให้ชัดเจน เช่น
- เงินใช้ประจำเดือน: ค่าอาหาร ค่าเดินทาง ค่าบ้าน และภาระหนี้
- เงินฉุกเฉิน: สำหรับเหตุจำเป็นที่ไม่ได้วางแผนไว้
- เงินตามเป้าหมาย: เช่น เรียนต่อ ซื้ออุปกรณ์ทำงาน หรือท่องเที่ยว
เงินฉุกเฉินควรทยอยสะสมให้ได้ประมาณ 3–6 เท่าของรายจ่ายจำเป็นและภาระผ่อนหนี้ต่อเดือน และเก็บในที่ที่ถอนใช้ได้สะดวก โดยปรับเป้าหมายให้เหมาะกับความแน่นอนของรายได้และภาระครอบครัว bot.or.th
ตัวอย่าง: หากมีค่าใช้จ่ายจำเป็นรวมภาระผ่อนหนี้เดือนละ 15,000 บาท เป้าหมายเงินฉุกเฉินเบื้องต้นคือ 45,000–90,000 บาท เริ่มสะสมทีละน้อยได้ ไม่จำเป็นต้องมีครบในทันที
3. อุดรายจ่ายเล็ก ๆ แล้วโอนส่วนต่างเข้าเงินออม
ค่าสมาชิกที่ไม่ได้ใช้ ค่าส่งอาหารหลายครั้งต่อสัปดาห์ หรือของลดราคาที่ซื้อมาแล้วไม่ได้ใช้ อาจรวมกันเป็นเงินจำนวนไม่น้อย
ลองจดรายจ่ายต่อเนื่อง 30 วัน แล้วเลือกปรับสิ่งที่คุ้มค่าน้อยที่สุดก่อน โดยไม่ลดค่าใช้จ่ายจำเป็นจนกระทบสุขภาพหรือการทำงาน การบันทึกรายรับรายจ่ายช่วยให้เห็นว่าเงินไปอยู่ตรงไหน และวางงบได้ตรงกับชีวิตจริงมากขึ้น bot.or.th
ตัวอย่าง: ลดรายจ่ายได้วันละ 50 บาท และโอนเก็บทุกวัน ครบ 365 วันจะมีเงินต้นสะสม 18,250 บาท
เคล็ดลับ: ประหยัดได้แล้วต้องแบ่งเก็บด้วย เพราะถ้านำส่วนต่างไปซื้ออย่างอื่น เงินออมก็ยังเท่าเดิม
4. ตั้งเป้าหมายเป็นตัวเลข พร้อมกำหนดวันให้ชัด
คำว่า “อยากมีเงินเก็บ” อาจกว้างจนไม่รู้ว่าจะเริ่มตรงไหน ลองเปลี่ยนเป็นเป้าหมายที่วัดผลได้ เช่น “เก็บเงิน 30,000 บาท ภายใน 12 เดือน”
เมื่อหารออกมา จะรู้ว่าต้องออมเดือนละ 2,500 บาท จากนั้นตรวจดูว่ารายได้และรายจ่ายปัจจุบันรองรับหรือไม่ หากตึงเกินไป สามารถลดเป้าหมายหรือขยายเวลาได้ การวางแผนควรสัมพันธ์กับกำลังทางการเงิน เพื่อให้ทำต่อเนื่องได้โดยไม่กดดันตัวเองเกินไป bot.or.th
ลองทำวันนี้: เขียนเป้าหมายเพียงหนึ่งข้อ พร้อมยอดออมรายเดือน แล้วตรวจความคืบหน้าทุกสิ้นเดือน
5. รายได้เพิ่มเมื่อไร เพิ่มเงินออมไปพร้อมกัน
เมื่อได้เงินเดือนขึ้น โบนัส หรือรายได้เสริม ลองกำหนดล่วงหน้าว่าจะแบ่งเก็บเท่าไร ก่อนนำเงินไปเพิ่มค่าใช้จ่ายประจำ
ตัวอย่างแนวทาง: หากเงินเดือนเพิ่ม 2,000 บาท อาจแบ่งเพิ่มเงินออม 1,000 บาท และใช้ส่วนที่เหลือตามความจำเป็น หากทำได้ครบ 12 เดือน จะมีเงินต้นออมเพิ่มอีก 12,000 บาท
สัดส่วนนี้ปรับได้ตามภาระของแต่ละคน หากมีหนี้ดอกเบี้ยสูง ควรพิจารณาแบ่งเงินเพิ่มไปลดหนี้ด้วย พร้อมรักษาเงินสำรองที่จำเป็น ธนาคารแห่งประเทศไทยระบุว่าสัดส่วนการออมควรปรับตามรายได้และภาระหนี้ ไม่จำเป็นต้องใช้สูตรเดียวกันทุกคน
เงินก้อนเริ่มต้นได้จากการตัดสินใจเล็ก ๆ ในวันนี้ เลือกหนึ่งวิธีที่ทำไหว แล้วทำให้สม่ำเสมอ เมื่อรายได้หรือภาระเปลี่ยนไป ค่อยปรับแผนให้เหมาะกับชีวิตของเรา
ตัวเลขตัวอย่างเป็นเงินต้นสะสม ไม่รวมดอกเบี้ยหรือผลตอบแทน และสมมติว่าออมครบตามกำหนดโดยไม่ถอนใช้